

Đề xuất mô hình 'doanh nghiệp một người' cho doanh nghiệp siêu nhỏ
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đề xuất mô hình quản trị tối giản đối với doanh nghiệp siêu nhỏ, trong đó doanh nghiệp một người có thể không bắt buộc phải có Chủ tịch công ty, kế toán trưởng, đồng thời được áp dụng cơ chế kế toán và thuế đơn giản hơn.
Nhiều chính sách hỗ trợ doanh nghiệp nhỏ và vừa
Sau gần 10 năm thực hiện, Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã tạo nền tảng pháp lý quan trọng cho việc hình thành hệ thống chính sách hỗ trợ doanh nghiệp.
Tuy nhiên, thực tiễn cũng cho thấy, một số chính sách chưa phát huy đầy đủ hiệu quả; phương thức hỗ trợ còn phân tán, chưa thực sự xuất phát từ nhu cầu của doanh nghiệp; việc tiếp cận chính sách còn khó khăn và cơ chế đánh giá hiệu quả sau hỗ trợ chưa rõ nét.
Bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể, Bộ Tài chính cho biết: Thời gian qua, Đảng và Nhà nước đã ban hành nhiều chủ trương, định hướng về phát triển kinh tế tư nhân, hỗ trợ doanh nghiệp, phát triển khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và đổi mới công tác hoàn thiện pháp luật.
Theo đó, yêu cầu phát triển khu vực kinh tế tư nhân trong giai đoạn mới đã có nhiều thay đổi. Chính sách hỗ trợ không chỉ tập trung gia tăng số lượng doanh nghiệp, mà cần tập trung nâng cao chất lượng, năng lực cạnh tranh, khả năng đổi mới sáng tạo, tham gia chuỗi giá trị và khả năng phát triển thành doanh nghiệp quy mô lớn hơn.
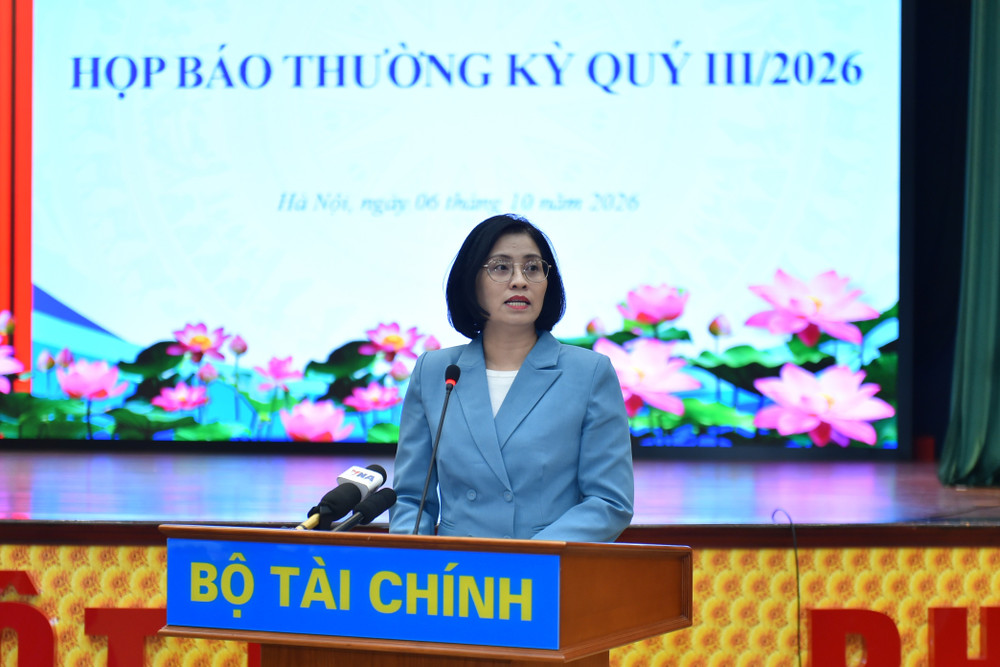
Bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể. Ảnh: VV
Xuất phát từ cơ sở chính trị, thực tiễn nêu trên, Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa, thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Theo bà, dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa (DNNVV) được thiết kế với 2 nhóm chính sách hỗ trợ, gồm: Chính sách hỗ trợ chung và chính sách hỗ trợ trọng tâm cho một số nhóm DNNVV ưu tiên phát triển.
Đối với nhóm chính sách hỗ trợ chung tập trung, các giải pháp hỗ trợ sẽ khơi thông các điểm nghẽn đang cản trở hoạt động và phát triển của DNNVV, trọng tâm là tiếp cận vốn, mặt bằng, công nghệ và thị trường.
“Doanh nghiệp được mở rộng khả năng tiếp cận các nguồn vốn và phương thức tài chính mới; tạo thuận lợi hơn về mặt bằng sản xuất; hỗ trợ chuyên sâu về nghiên cứu, đổi mới công nghệ và chuyển đổi số”, bà Hương nói.
Bên cạnh đó, các chính sách hỗ trợ về thuế và thủ tục thuế cho DNNVV được Chính phủ quan tâm, bởi mục tiêu hỗ trợ DNNVV hiện nay không chỉ dừng ở việc miễn, giảm thuế mà còn phải đảm bảo thủ tục áp dụng thuế đơn giản, qua đó giảm chi phí tuân thủ cho DNNVV.
Theo bà Hương, ngoài việc tiếp tục quy định các chính sách miễn, giảm thuế cho DNNVV (hưởng thuế suất thấp hơn thuế suất thông thường, miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp,…), dự thảo Luật bổ sung quy định về nâng mức doanh thu đến 10 tỷ đồng để hộ, cá nhân kinh doanh và doanh nghiệp được lựa chọn áp dụng phương pháp tính thuế đơn giản (thuế suất nhân với doanh thu).
Đây là chính sách có thể thực hiện được ngay khi Luật có hiệu lực. Với chính sách này, dự kiến khoảng 99,86% hộ, cá nhân kinh doanh và 81% doanh nghiệp được áp dụng thủ tục nộp thuế đơn giản.
Dự thảo đề xuất quy định về mô hình quản trị tối giản đối với “doanh nghiệp một người”
Đối với nhóm chính sách hỗ trợ thứ hai, trọng tâm sẽ tập trung vào doanh nghiệp khởi nghiệp sáng tạo, DNNVV tham gia chuỗi giá trị, DNNVV kinh doanh bền vững, DNNVV chuyển đổi từ hộ kinh doanh.
Một trong những điểm nổi bật của nhóm chính sách trọng tâm đó là các chính sách phát triển DNNVV chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh.
Dự thảo Luật đã bổ sung nhiều cơ chế hỗ trợ thiết thực hơn trong giai đoạn đầu sau chuyển đổi như: Giảm chi phí gia nhập thị trường; rút ngắn thời gian cấp Giấy chứng nhận đăng ký doanh nghiệp xuống còn 1 ngày làm việc; miễn một số phí, lệ phí ban đầu.
Đồng thời, giảm chi phí và nghĩa vụ tuân thủ sau chuyển đổi, doanh nghiệp được áp dụng cơ chế thuế, kế toán, biểu mẫu và báo cáo tối giản trong 36 tháng. Nhóm này cũng được hỗ trợ nền tảng số, phần mềm, dịch vụ kế toán; có cơ chế hướng dẫn, cảnh báo tuân thủ và một số hỗ trợ về bảo hiểm trong giai đoạn đầu.
Đặc biệt, dự thảo đề xuất quy định về mô hình quản trị tối giản đối với “doanh nghiệp một người”.
Theo đó, hộ kinh doanh chuyển đổi thành công ty TNHH một thành viên do một cá nhân làm chủ và đáp ứng quy mô doanh nghiệp siêu nhỏ, doanh nghiệp không bắt buộc phải có Chủ tịch công ty, kế toán trưởng; được tổ chức công tác kế toán phù hợp và áp dụng phương pháp tính thuế đơn giản.
Có thể thấy, nếu Luật Hỗ trợ DNNVV năm 2017 đặt nền móng cho hệ thống hỗ trợ DNNVV, thì dự án Luật lần này hướng tới xây dựng một hệ thống chính sách phát triển DNNVV đầy đủ, hoàn chỉnh hơn.
“Mục tiêu cuối cùng là chính sách phải đến đúng đối tượng có nhu cầu, đúng thời điểm doanh nghiệp cần và doanh nghiệp tiếp cận chính sách thuận lợi, dễ dàng hơn; qua đó nắm bắt cơ hội phát triển kinh doanh tốt hơn, hiệu quả hơn”, bà Hương cho hay.